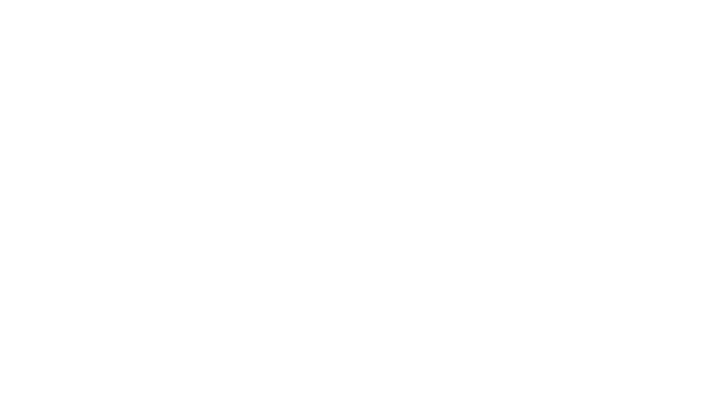
A margem real de um veículo usado é o preço de venda menos tudo o que o carro custou até sair da loja: margem real = preço de venda − (valor de compra + todas as despesas do carro + comissão do vendedor + custo do dinheiro parado). Valor de compra é o que saiu do caixa para o carro entrar; despesas do carro, o que foi gasto nele e só nele, da reforma ao anúncio; comissão, a parte da venda que vai para quem vendeu; custo do dinheiro parado, o que aquele valor renderia, ou custaria em juros, nos dias em que ficou no pátio. Tributos entram por cima, conforme o regime tributário da loja.
O erro comum: olhar só compra × venda, ou só a FIPE
A conta de cabeça é "comprei por 50, vendi por 62, ganhei 12". Ela ignora a funilaria, o IPVA, o despachante, a comissão e os 45 dias de dinheiro parado: uma margem que existe na conversa e não aparece no extrato.
O segundo erro é usar a tabela FIPE como medida de lucro. A FIPE diz quanto o mercado paga por aquele modelo, não quanto ele custou para você. Ela serve de referência para comprar e anunciar, como explica oguia da tabela FIPE para revendas; a margem sai do custo real, e o custo real só existe se alguém anotou cada despesa no carro.
O que entra no custo do carro
Tudo o que a loja só gastou porque aquele carro estava no estoque:
- Reforma: mecânica, funilaria e pintura, pneus e higienização;
- IPVA e licenciamento: o que a loja pagou para deixar o carro em dia;
- Documentação e despachante: transferência, vistoria, segunda via, taxas e honorários;
- Consultas veiculares: débitos, multas, gravame e restrições, na compra e na venda (veja as consultas veiculares);
- Anúncio: destaque ou impulsionamento pago para aquele carro;
- Lavagem e estética: cada lavagem entre uma visita e outra;
- Comissão do vendedor: percentual sobre a venda, sobre o lucro ou valor fixo, conforme o acordo da loja;
- Tributos: conforme o regime tributário da loja. Não existe percentual único; o número certo vem do contador.
Fica de fora o que a loja pagaria com ou sem aquele carro (aluguel, salários, energia, plano mensal de anúncios): isso entra no resultado do mês, não na ficha de um veículo.
O custo do dinheiro parado
Cada real investido no carro tem um custo enquanto ele não vende. Se o dinheiro é da loja, é o que ele deixaria de render aplicado; se é emprestado, é o juro que o banco cobra, maior. A referência mínima é a Selic, que em 25/09/2026 estava em 13,75% ao ano, segundo ohistórico de taxas de juros do Banco Central (meta em vigor desde 17/09/2026).
A conta: custo do capital = custo real do carro × taxa anual × dias em estoque ÷ 365. A 13,75% ao ano, cada R$ 10.000 parados custam cerca de R$ 3,77 por dia; em 60 dias, um carro de R$ 55.000 consome mais de R$ 1.200 só de dinheiro parado. O peso por faixa de preço está emquanto custa um carro parado por dia.
Margem bruta e margem líquida
Margem bruta é o preço de venda menos o custo real do carro (compra mais despesas do veículo). É o lucro bruto do DRE e diz se a compra e a preparação foram bem feitas. Margem líquida é o que sobra depois de tirar também comissão, custo do capital, tributos e a fatia dos custos fixos da loja.
Exemplo completo (números ilustrativos)
Um carro comprado por R$ 50.000, preparado, anunciado e vendido em 45 dias por R$ 62.000. Os valores são de exemplo; os da sua loja saem das notas e dos recibos de cada carro.
- Valor de compra: R$ 50.000
- Mecânica (revisão, freios, óleo): R$ 1.800
- Funilaria e pintura: R$ 1.400
- IPVA e licenciamento: R$ 1.100
- Despachante e transferência: R$ 450
- Consultas veiculares: R$ 70
- Lavagens e estética: R$ 150
- Destaque do anúncio: R$ 100
- Custo real do carro: R$ 55.070 (compra + R$ 5.070 de despesas)
Agora a margem:
- Preço de venda: R$ 62.000
- Margem bruta: R$ 6.930 (62.000 − 55.070), ou 11,2% sobre a venda
- Comissão do vendedor: R$ 620 (no exemplo, 1% da venda)
- Custo do capital parado: R$ 934 (55.070 × 13,75% × 45 ÷ 365)
- Margem real: R$ 5.376, ou 8,7% sobre a venda, antes dos tributos, que dependem do regime da loja
A conta de cabeça dizia R$ 12.000; a real diz R$ 5.376 antes do imposto, menos da metade. Nenhum item é surpresa; quase nenhum costuma ser anotado no carro. Com 90 dias em vez de 45, o dinheiro parado dobraria e a margem cairia para cerca de R$ 4.400.
Por que registrar despesa por carro, e não por mês
A maioria das lojas lança a funilaria como "despesa de setembro". O mês fecha e ninguém sabe qual carro consumiu aquele dinheiro. O Corolla que deu R$ 3.000 de prejuízo e o Onix que deu R$ 7.000 de lucro viram "R$ 4.000 de lucro no mês", e a loja repete a compra errada.
Lançar cada despesa no carro não tira o total do mês, que vira a soma das fichas, e mostra qual modelo, qual faixa de preço e qual fornecedor entregam margem.
Como usar a margem para precificar e para decidir o que comprar
Para precificar, vire a fórmula ao contrário: preço mínimo = custo real + comissão + custo do capital previsto + margem de que a loja precisa. Abaixo disso não é promoção, é prejuízo. A FIPE e os concorrentes entram depois, para dizer se o mercado paga esse preço; se não paga, o erro foi na compra ou na reforma. O método está em como precificar veículos usados.
Para comprar, faça a conta antes do lance: estime reforma, documentação e dias até vender, subtraia da venda provável e veja o que sobra. Um carro barato com R$ 6.000 de reforma e 90 dias de pátio perde para um mais caro que sai em três semanas sem funilaria. Margem e giro andam juntos, como mostra o artigo sobregiro de estoque: margem alta com giro lento vira dinheiro parado; margem menor com giro rápido paga as contas.
Como o RPM Systems faz
No financeiro do RPM Systems, toda conta a pagar pode ser vinculada a um veículo pelo campo "Veículo relacionado". A ficha do carro lista essas contas (peças, serviços, IPVA, documentação) e calcula sozinha o custo real (valor de compra mais despesas) e o lucro real (valor de venda menos custo real).
- A compra não soma duas vezes. A conta a pagar da compra do veículo é marcada como "Compra do veículo": continua no contas a pagar e no fluxo de caixa, mas fica fora do custo, do lucro e do CMV, porque o valor de compra já está no cadastro do carro.
- Lucro por competência. A despesa lançada no carro entra no custo real assim que existe, paga ou não; no DRE ela cai no mês da data de emissão do documento, e a baixa não soma de novo. O custo é o mesmo na ficha, no dashboard, no DRE e nos relatórios.
- A oficina lança sozinha. Ao concluir uma ordem de serviço, o sistema gera a conta a pagar vinculada ao veículo com o valor da OS. O processo de despachante funciona igual: concluído, a taxa vira conta do carro.
- Comissão automática. O tipo de comissão fica no cadastro do vendedor (percentual sobre a venda, sobre o lucro ou valor fixo) e é calculada e registrada ao finalizar a venda.
- DRE e relatório de margem. O DRE mensal traz receita bruta, CMV, lucro bruto, despesas operacionais, lucro líquido e margem líquida, com PDF. Entre os relatórios está o de Margem de Lucro, por período e filial, exportável em CSV ou Excel.
- Dias parados à vista. O sistema avisa quando um carro passa de 30 dias no estoque, e o dashboard mostra a idade média do estoque e quantos veículos passaram de 90 dias. O custo do capital você calcula por cima, com a fórmula acima e esses dias.
Perguntas frequentes
Margem real se calcula sobre o preço de venda ou sobre o custo?
As duas formas existem; o que não pode é misturar. Sobre a venda é o padrão do DRE e serve para comparar com outras lojas; sobre o custo responde quanto o dinheiro investido rendeu.
A despesa que ainda não paguei entra na margem?
Entra. O carro já custou aquilo no dia em que o serviço foi feito; o pagamento é só a data em que o dinheiro sai. Lançar só quando paga faz o carro parecer lucrativo até a conta vencer.
Se o dinheiro é meu, ainda preciso contar o custo do capital?
Precisa. Dinheiro próprio parado num carro deixou de render em outro lugar, e a referência mínima é a Selic. Sem esse custo, o carro que leva seis meses para vender parece tão bom quanto o que sai em vinte dias.